
✍️ Dernière modification le 21 janvier 2026
La conduite d’un véhicule implique des risques pour soi-même et pour les autres usagers de la route. C’est pourquoi la législation française impose un niveau de protection minimum pour circuler en toute légalité. Comprendre cette couverture de base est essentiel pour éviter de lourdes sanctions et bien choisir son contrat.
⏱️ Pas le temps de lire ? L’essentiel en 1 minute
- Obligation légale : La responsabilité civile est le minimum requis pour tout véhicule (article L211-1).
- Couverture limitée : Elle ne rembourse que les dégâts causés aux autres, jamais vos propres dommages.
- Sanctions lourdes : Rouler sans assurance expose à 3 750 € d’amende et la confiscation du véhicule.
- L’alternative Tiers Plus : Une formule intermédiaire idéale (vol, incendie, bris de glace) pour les véhicules de valeur moyenne.
- Comparaison recommandée : Les tarifs varient fortement, comparer permet de trouver une offre adaptée dès 171 €/an.
Une obligation légale incontournable pour tout conducteur
La souscription à une assurance auto n’est pas une option, mais un devoir citoyen encadré par la loi. Cette règle vise avant tout à protéger les victimes d’accidents de la circulation.
Que dit la loi sur l’assurance auto ?
Le Code des assurances, via son article L211-1, est formel : tout véhicule terrestre à moteur doit être assuré. Cette obligation concerne aussi bien les voitures en circulation que celles qui stationnent sur la voie publique. La garantie responsabilité civile constitue le seuil minimal de cette protection obligatoire. Elle doit impérativement être validée auprès d’un assureur agréé avant même l’immatriculation du véhicule.
Le défaut d’assurance constitue un délit grave aux yeux de la loi. Les contrevenants s’exposent à une amende de 3 750 €, pouvant être assortie d’une suspension de permis de trois ans. Dans certains cas, les forces de l’ordre peuvent procéder à la confiscation immédiate du véhicule non assuré.
Le fonctionnement de la garantie responsabilité civile
Concrètement, cette garantie intervient lorsque votre responsabilité est engagée lors d’un sinistre. Elle a pour but unique d’indemniser les dommages causés à des tiers. Cela inclut les blessures corporelles infligées aux piétons, passagers ou autres conducteurs.
Elle prend également en charge les dégâts matériels externes à votre véhicule. Si vous heurtez une autre voiture, du mobilier urbain ou la vitrine d’un magasin, votre assureur couvrira les frais de réparation. Elle inclut aussi votre défense juridique si un tiers décide de vous poursuivre après un accident.
Les limites de la formule au tiers simple
Si elle permet de rouler légalement, la responsabilité civile seule montre vite ses limites en cas d’accident responsable. Il est important de bien mesurer ce reste à charge avant de signer.
Ce qui n’est pas couvert par la base
Le piège principal réside dans l’absence de couverture pour vos propres biens. Si vous êtes responsable d’un accident, les réparations de votre voiture seront entièrement à votre charge. De même, les dommages corporels du conducteur ne sont généralement pas inclus sans une extension spécifique.
D’autres sinistres courants sont exclus de cette formule économique. Le bris de glace, le vol, l’incendie ou encore les actes de vandalisme ne donneront lieu à aucune indemnisation. C’est pourquoi cette formule est souvent déconseillée pour les véhicules qui conservent une certaine valeur marchande.
Pourquoi se tourner vers le tiers plus ?
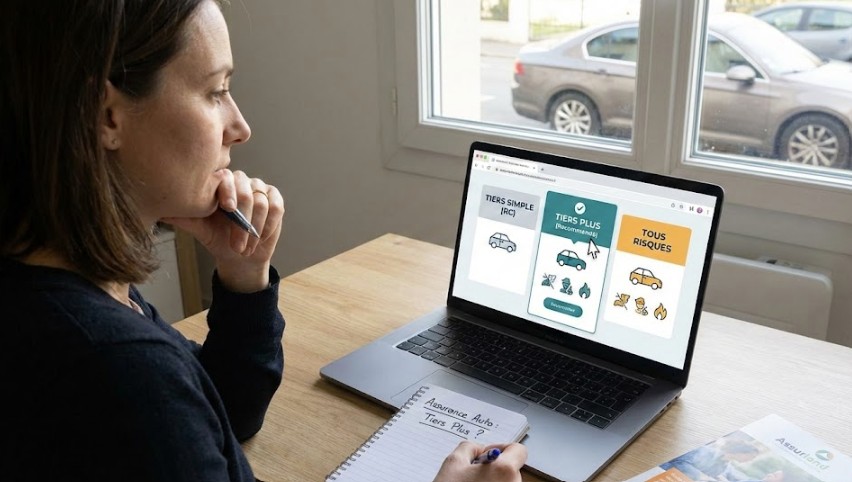
Face à ces lacunes, de nombreux conducteurs cherchent un meilleur compromis entre budget et sécurité. C’est ici qu’intervient la formule intermédiaire, souvent appelée “tiers étendu” ou “tiers plus”. Elle reprend la base légale en y ajoutant des garanties indispensables au quotidien.
Cette option couvre généralement le bris de glace, l’incendie, le vol et parfois les catastrophes naturelles. Elle est idéale pour des voitures récentes ou de valeur modérée qui ne justifient pas un contrat tous risques coûteux. Pour trouver le meilleur rapport qualité-prix, vous pouvez comparer les offres d’assurance auto responsabilité civile sur assurland.com, ce qui vous permettra d’identifier les contrats tiers plus les plus compétitifs du marché.
Le passage au tiers plus offre un équilibre prix/protection pertinent sans atteindre le coût d’une formule tous risques.
Comparatif des formules et tarifs
Le choix de l’assurance dépend autant de votre budget que des caractéristiques de votre véhicule. Il est utile de visualiser les différences concrètes entre les niveaux de garantie.
Quelle formule pour quel profil ?
Il n’existe pas de contrat universel, mais des solutions adaptées à l’âge du véhicule et au profil du conducteur. Voici un tableau pour vous aider à y voir plus clair selon vos besoins.
| Formule | Couverture principale | Idéal pour | Prix indicatif* |
|---|---|---|---|
| Tiers simple (RC) | Dommages aux tiers seulement | Véhicules très anciens, petit budget | < 171 € / an |
| Tiers Plus | RC + bris de glace, vol, incendie | Véhicules valeur moyenne | Moyenne 559 € / an |
| Tous risques | Tout, y compris votre véhicule responsable | Voitures neuves ou haut de gamme | > 590 € / an |
*Basé sur des profils types et moyennes observées (ex: homme 40 ans, bonus 50).
Le coût d’une protection adaptée
Les prix varient considérablement selon les assureurs et les options souscrites. Pour une formule de base incluant le bris de glace et la responsabilité civile, les tarifs moyens tournent autour de 559 euros par an. Si vous ajoutez le vol et l’incendie, la prime moyenne grimpe légèrement vers 590 euros.
Cependant, des offres très compétitives existent sur le marché. Certains assureurs comme MMA ou Direct Assurance proposent des contrats démarrant aux alentours de 171 € par an pour des couvertures intermédiaires. Ces tarifs fluctuent selon votre lieu de résidence, votre bonus-malus et l’usage du véhicule.
Personnaliser son offre pour une meilleure sécurité
Au-delà des formules standards, vous avez la main pour ajuster votre contrat. La personnalisation est la clé pour ne payer que ce qui est vraiment nécessaire.
Les options à considérer
L’ajout d’une garantie protection du conducteur est fortement recommandé, même en formule au tiers. Elle assure une indemnisation de vos propres blessures en cas d’accident fautif. L’assistance 0 km est aussi un confort appréciable en cas de panne en bas de chez soi.
Pour les véhicules récents assurés en tiers plus, l’option valeur à neuf peut être pertinente. Elle garantit un remboursement plus élevé en cas de destruction totale ou de vol. Attention toutefois à l’accumulation d’options qui peut faire grimper la facture inutilement.
Pour conclure, bien que la responsabilité civile soit le minimum légal, elle laisse le conducteur vulnérable face aux aléas comme le vol ou le bris de glace. La formule tiers plus représente souvent le juste milieu pour rouler l’esprit tranquille. N’hésitez pas à utiliser un comparateur en ligne pour définir vos besoins et trouver l’offre la plus ajustée à votre budget.

